» 部分资料通过GPT5.5搜集。
一句话
成都具身智能尚未进入全国第一梯队,但水电、隧道、能源巡检、应急救援等多元工程场景可以转化为数据优势。先做“脏活累活”,成为场景验证与工程转化的关键节点,是更务实的选择。
成都的具身智能,还没进入全国第一梯队。
大概看一下全国格局,就得承认,北京、上海、深圳、杭州已经形成更强的头部聚集和产业心智,广州、苏州等城市也在加速布局。
杭州有宇树,上海有智元,深圳有优必选,北京有银河通用。
它们背后,还有更加密集的政策、资本、人才、供应链和产业配套。
虽然成都现在还差距不小,但成都的具身智能依然值得观察。
就像AI、脑机、低空等新兴科技产业一样,对于并不具备先发优势的内陆城市成都来说,一个更实际的观察视角可能是:
在AI从屏幕走向物理世界的进程中,在具身智能的“chatgpt时刻”尚未来临的当下,面对稍纵即逝的机会窗口,成都能不能发挥所长,找到一个属于自己的位置。
具身智能:足够有趣,也足够现实
“具身智能”是这两年兴起的一个名词,当然很多时候大家还是会用“机器人”指代。
具体来说,具身智能(Embodied AI),就是指将AI融入机器人、自动驾驶汽车等物理实体中,赋予AI“身体”和感知力,从而让AI不仅能“思考”,还能在物理世界中自主感知环境、进行决策并执行复杂操作。
所以相较于“具身”,“智能”才是下一阶段的重点。
这个身体可以是人形,也可以是轮式机器人、四足机器狗、机械臂、康复设备,或者是面向特殊环境的专用机器人。
所以我们家里的扫地机,也是一种早期的具身智能形态。
人形之所以成为大家追逐的热点,是因为我们的城市、建筑、工具和工作流程,先天是围绕人的身体设计的,让机器变成人形,能减少很多改造成本。
这两年,宇树的人形机器人几次上春晚,也加速了这轮具身智能热潮。
在大模型能力快速提升、人形机器人已经可以完成大量高难度动作的当下,大家自然会想到,是不是只要把他俩稍加整合,科幻小说中的未来世界就会到来?
这也是具身智能比较有趣的地方。
但给AI接上身体还远远不够。
真正的难点,是让AI和身体形成有效配合,进而灵活地理解环境、判断目标、规划动作、控制身体、处理意外,并在复杂、开放、不稳定的真实场景里持续行动。
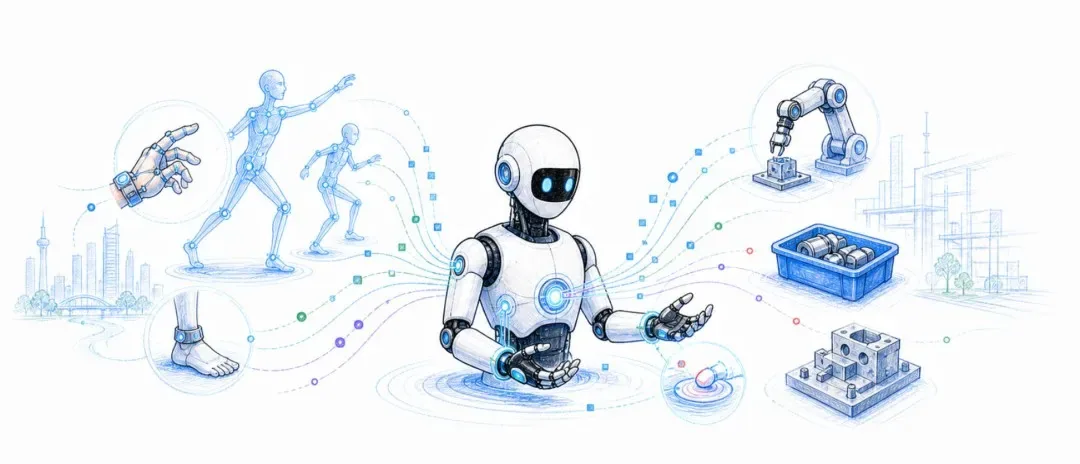
而这背后,是极大、极复杂的数据需求。
与训练大语言模型所需的文本数据不同,训练具身智能需要带有动作、力觉、姿态和环境反馈的连续交互数据,采集成本更高,也更难复用。
这也是为啥马斯克为了训练自己的人形机器人Optimus,正在以不低的时薪,雇佣真人干各种杂事,为训练机器人采集数据。
也就是说,在机器人本体和AI大脑之外,还有很多“配套”,直接决定了具身智能的实际价值。
当下,判断一个城市的具身智能发展水平与潜力,政策、资本、人才、企业、数据、供应链、中试平台、市场需求等等都要考虑。
而数据,可能是下一阶段的关键所在。
如果没有这些,具身智能就容易停留在展台上,而成都目前和全国第一梯队的差距还比较明显。
北京的优势在于科研资源、产业组织能力、中试平台和场景开放。
比如北京亦庄,就已建立极强的产业心智,各种机器人马拉松也经常刷屏。
上海的优势在于国家地方共建人形机器人创新中心、张江产业链密度,以及智元、傅利叶等企业带来的产业心智。当然也有长三角深厚的制造业积淀。
广、深的优势更直接:供应链、产业人才、消费电子积淀和全球网络,都在它周围形成了高密度聚集。也不乏优必选、小鹏这种明星公司。
很多具身公司如果想快速打样、降本和量产,就很难绕开珠三角。
杭州则因为宇树、云深处等明星公司,在具身智能领域拥有很强的全球知名度和极高的流量。
5月16日,国家人工智能应用中试基地在杭州揭牌,就进一步强化了杭州的头部资源组织和落地能力。
但产业竞争从来不是所有城市都打同一副牌,成都当然也很难复制别人的路。
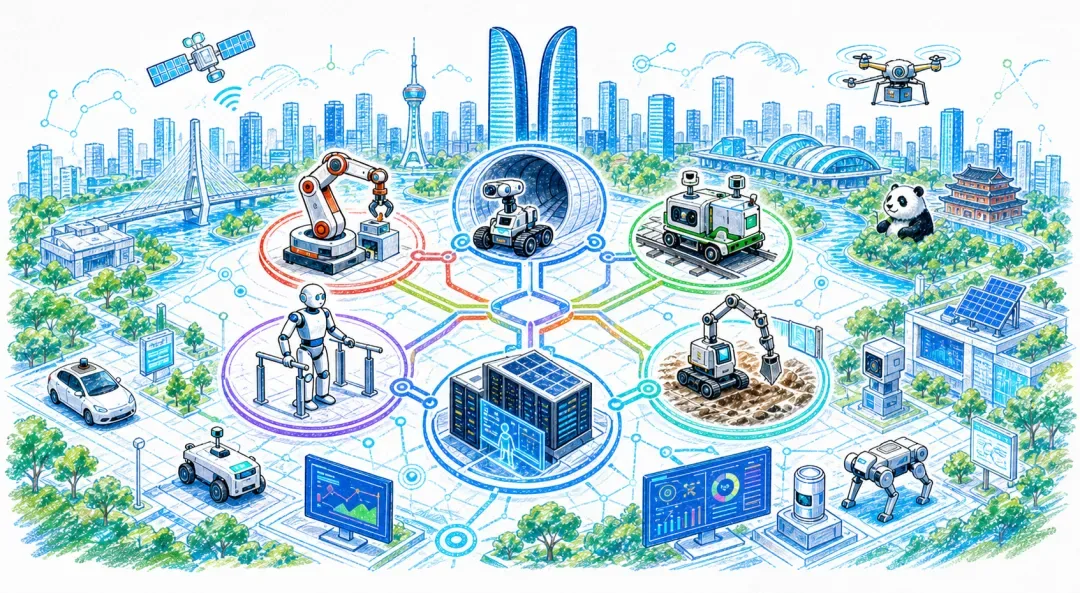
类似上次我对成都脑机接口的大概判断,在具身智能领域,把成都的场景优势变成数据优势,先做一部分脏活累活,争取成为一个场景验证和工程转化关键节点,可能会是成都更务实的选择。
因为具身智能一旦离开展台,就会遇到很多具体问题。
机器人进楼宇、进厂房、进园区、进隧道、进矿山、进入种种工作场景和危险场景,要先完成大量的数据积累,和一系列规则适配和安全合规认证,也就是脏活累活。
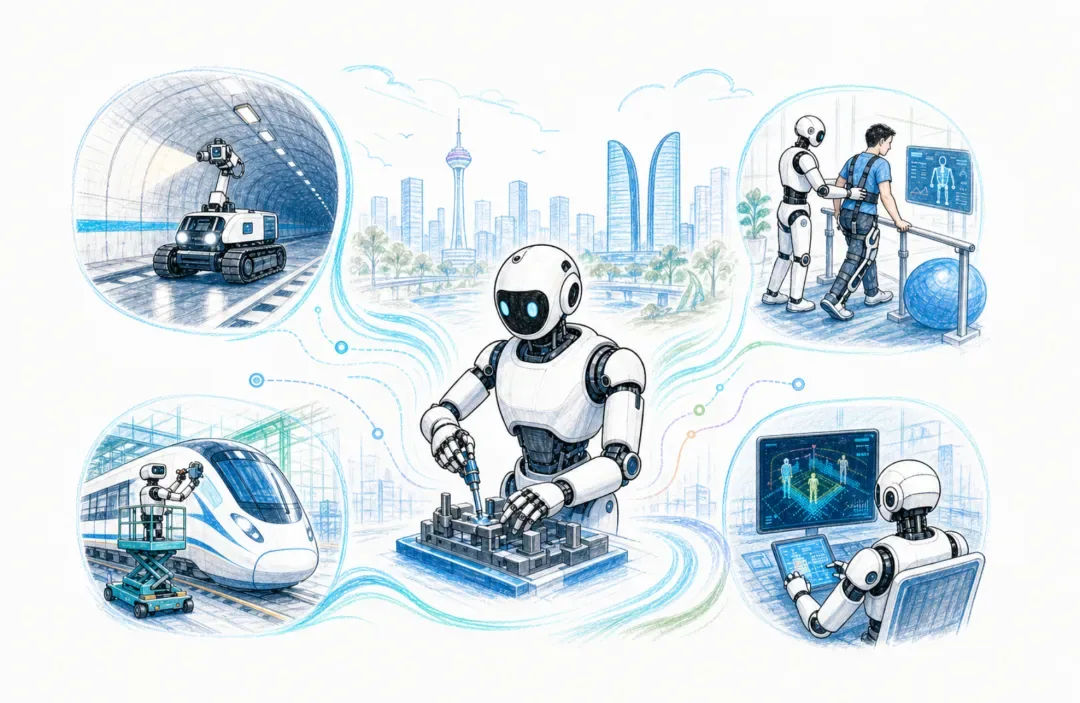
成都的机会,就在这里。
因为成都不光体量和潜力足够大,同时还有因为地理禀赋而产生的足够多元的场景需求。
工程勘察、水电建设、隧道桥梁、轨道交通、能源巡检、高原勘探、应急救援、医疗康复等等,这些任务和环境,并非每个大城市都能触达。
也正基于此,在没有一个超级公司能产生超级心智的当下,成都正在形成一个扬长避短的,有多方玩家共同参与的产业结构雏形。
大致是:
智元西南具身智能产业基地,把外部头部公司的规模化制造、数据和训练体系带到成都。
智成睿锦,把复杂的工程场景组织起来。
卡诺普,提供本土工业机器人和控制系统底盘。
鼎桥通信、天府绛溪实验室和芯华创新中心,补齐一部分机器人大脑、训练平台、芯片和标准底座。
成都人形机器人创新中心、EIR四川具身人形机器人科技,代表成都本土人形机器人在泛娱乐、情感陪伴、工业巡检等具体场景的早期探索。
越凡、运达、锦发边缘智能、阿加犀、倍益康、布法罗、博恩思等企业,则把机器人放进楼宇、园区、轨交、智慧城市、康复理疗和临床医疗等场景里展开验证。
每个领域,成都都不领先;但每个领域,成都都有机会。
智元落地:成都拿到一个结构增量
智元落地成都,是最近比较值得关注的。
5月22日,首批200台“成都造”智元具身机器人,已在郫都智元西南具身智能产业基地正式下线,“1+N分布式数据采集及训练场”也正式启用。
这件事的意义,不只是“上海机器人在成都开始量产”。
更重要的,是成都开始承接起在产线之外,更复杂的数据采集、训练和场景验证体系。
因为报道里有一个细节很关键:基地内部有数据采集中心。
数据采集师头戴VR设备,通过手柄引导机器人完成叠衣服等动作,为机器人大模型训练提供真实数据。
基地内部还设置了居家、康养、办公、零售等高度仿真的实景区域,用来进行数据采集、标注、清洗和训练。
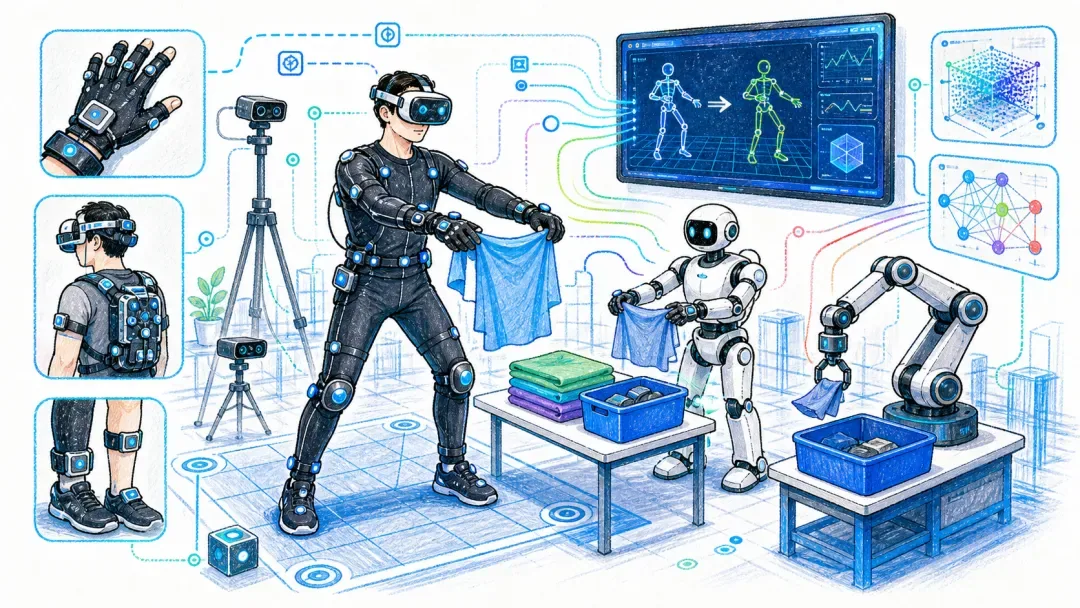
这套操作,跟马斯克在美国的做法有点类似。聚焦的,都是数据问题。
大语言模型可以从互联网语料中学习,自动驾驶可以在真实道路上积累数据,但机器人还没有大规模进入千家万户和复杂工况,自然行为数据就非常稀缺,获取成本也较为高昂。
所以,谁能更高效地采集数据,开展训练和场景验证,谁就可能在下一阶段竞争中获得更大主动权。
从这个角度看,智元西南基地给成都带来的价值是极大的。
当然,智元的技术和品牌心智,首先属于智元本身,也更早和上海绑定。
成都承接了它的西南制造与训练基地,也并不等于成都本土已经长出一家宇树或智元级别的公司。
但这仍然是成都具身智能近期最重要的产业增量之一,因为数据是进步的根基,更多围绕数据的操作,都值得观察。
工程机器人:值得成都押注的机会
如果智元西南基地代表外部头部资源导入,那么背靠中国电建,融合了成都人形机器人创新中心和锦江发展集团相关资源的智成睿锦,更像成都本地组织工程场景的关键抓手。
具身智能不能只在实验室里证明自己,它最终要进入矿山、水利、能源、公路、隧道、桥梁等复杂工程现场。
那里环境更脏更乱,也更需要机器人替代人去完成一系列复杂而繁重的任务。
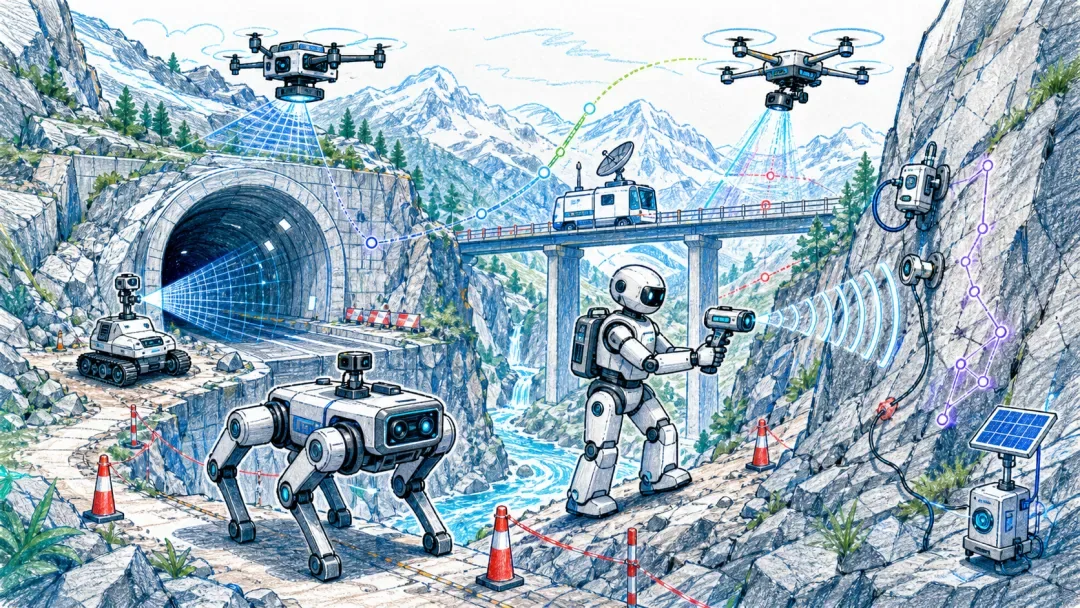
代替人类承受真实环境的真实风险,是具身智能能为人类带来的重大价值。
这类场景不用一开始就追求“像人”,也非常适合检验机器人是不是可靠、稳定、耐用。
成都的优势,正在于它背后连接着整个西部复杂地理环境:高原、山地、峡谷、湖泊、草原、湿地、高寒,以及地震、滑坡、泥石流等地质灾害高发区域。
这些复杂而多变的地理环境,为工程巡检、应急救援、灾害监测、能源运维等具身智能应用,提供了足够丰富的真实任务场景。
智成睿锦与工程央企和本地多元场景之间的合作,价值就在这里。
这条线如果跑通,成都具身智能就会从楼宇和园区走向户外,进入更高风险、更具挑战的工程场景。
人类用肉体承受工况带来的巨大风险,付出身心健康代价的时代,可能会随着具身智能的发展慢慢过去。
这件事的社会价值和市场价值都值得挖掘。
卡诺普:连接过去与未来
谈成都的具身智能,还要看到已有的工业机器人基础。
卡诺普就是这个维度里很重要的样本。
它长期深耕工业机器人控制系统和整机,近期也开始向工业具身机器人方向延伸。
2025年世界机器人大会上,卡诺普发布了工业人形轮式机器人“灵烁”和 AI 复合机器人“灵迅”,尝试把传统工业机器人能力往更自主、更复合的工业具身系统上延伸。
浏览官网,感觉目前卡诺普的产品线,主要还是传统六轴、四轴工业机器人,也就大家经常看到的“机械臂”。
这类公司一般没啥话题度,但产业价值很实在。
因为具身智能离不开工业底盘和大量的工业数据积淀,短期内让客户买单,还是要落到控制系统、运动能力、流水线和可靠性上。
卡诺普代表的是成都本土工业机器人能力向具身智能升级的一条线。
传统工业机器人底盘,能否在AI加入后,升级成更自主、更灵活的工业具身系统,是决定卡诺普这类企业未来价值的关键。
创新从来都不容易,但愿意开始就有希望。
鼎桥和天府绛溪:为具身智能提供底座
具身智能进入具体场景后,要联网、要接入系统、要理解任务、要调度资源、要和人以及其他设备协同。
这也是鼎桥通信和天府绛溪实验室的价值所在。
公开报道显示,天府绛溪实验室与成都鼎桥通信合作共建机器人大脑技术创新中心,方向包括具身智能数据集、数算一体平台和机器人大脑创新平台。
成都鼎桥也出现在人形机器人标准化相关工作中,参与具身智能基准测试方法等标准相关事项。
所以这些公司对于成都的价值,是它们在补上具身智能的底座能力:数据、算力、通信、系统、标准和行业接入。
一个城市如果只有应用公司,没有底座公司,产业基础会比较薄弱。
如果只有底座公司,没有真实应用,产业又容易停留在方案里。
成都两者都已具备,但两者之间的咬合,是要补上的下一课。
本土人形机器人:成都的种子正在生长
外部头部项目落地,能给成都带来结构增量。
但成都要真正形成足够强的具身智能产业,还是离不开本土团队。
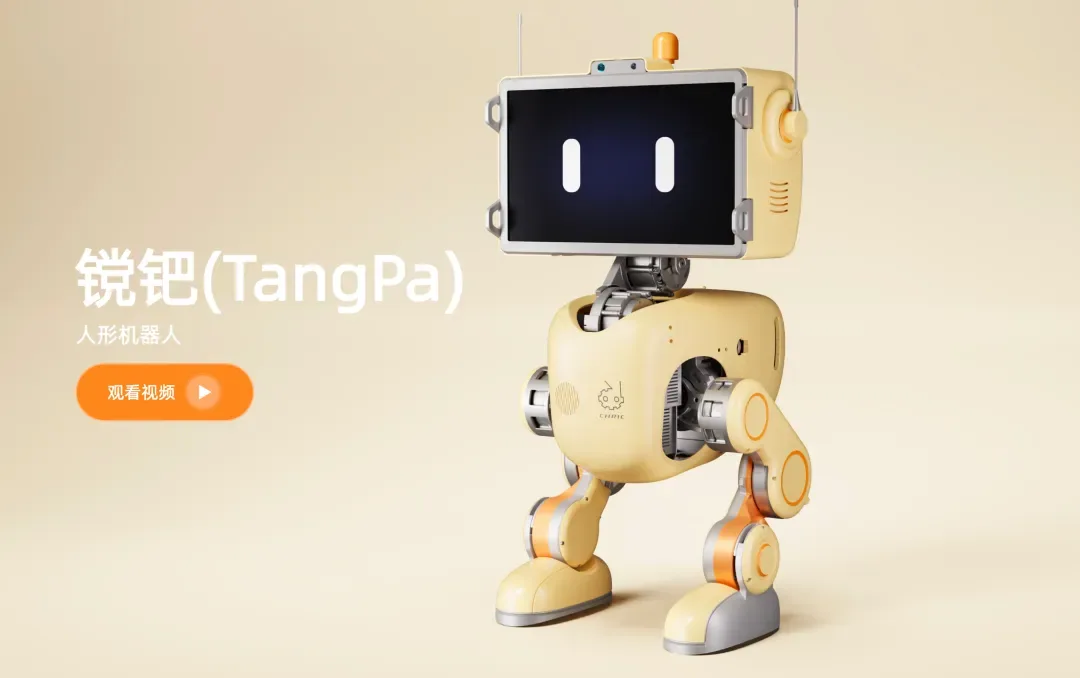
这一层里,成都人形机器人创新中心和EIR四川具身人形机器人科技,可以放在一起看。
前者更像平台和组织者,发挥着产业资源聚合、技术转化、本地生态搭建和产品形态探索作用。
后者则更接近产品端,是成都本土人形机器人方向里,持续创新探索的企业样本。
从“天行者”系列,到近期主打情感交互的人形机器人“爱湫·AIQ”,EIR的产品路线有一定新意,但也能感到一定的妥协和平衡,这是早期创新者都会遇到的。
人形这条路,在成都的发展现在还处在早期,与发达城市的差距还很明显。
但它还是值得被放进产业图谱里观察:后发者能否通过更落地的场景应用,开创不同的产品和价值路径,现在还没有定论。
越凡创新:场景更落地,价值更直接
如果要找一个大家更容易理解的样本,越凡创新很合适。
它的产品不是最出圈的人形机器人,而是更接近市场的商用服务和配送机器人,也就是我们在酒店和楼宇中都见过的那种轮式机器人。
越凡官网给出的数据是:产品已累计配送时长450万小时,累计配送物资310余万件,落地全球50座城市,服务消费者6300万人次。
虽然跟行业头部还有差距,但真实的价值已在产生。
同样是出身电子科大的创业团队,越凡也自带务实基因。
他们做的楼宇配送、酒店服务、园区服务、零售分拣这些场景,正是已被反复使用和迭代的地方。
这构成了成都“场景验证”价值的一部分。
同样的逻辑,也可以放到其他场景里。
运达科技代表轨道交通智能巡检和行业机器人应用;
锦发边缘智能代表特种机器人、四足巡检和公共安全场景;
布法罗、倍益康等企业,连接康复理疗、助残和大健康等场景;
博恩思则让成都高端手术机器人进入临床验证、教学培训和国际推广的视野。
它们共同构成了成都丰富多元的具身智能落地场景,这种丰富度,也是全国少有的。
具身智能只有在足够丰富的场景中,被足够多地使用,才会遇到足够复杂的问题和相互链接需求,产生足够多的数据和反馈,也才会有可能继续进步。
成都 X 具身智能:机遇已至
成都有政策,有头部项目,有本土企业,有科研和系列配套资源,也有丰富多元的场景和巨大的市场潜力。
但这些牌,还不足以致胜。
成都的具身智能,将来能发展到什么程度,最终要看三件事:
第一,能否持续滋养人才与技术,产生更前沿的创新策源。
第二,能否用好先天禀赋,产生差异化、高价值的数据与场景供给,形成不可替代性。
第三,这些数据和场景,能否反哺训练和产品迭代,形成良性循环,促进全国、乃至全球具身智能产业发展。
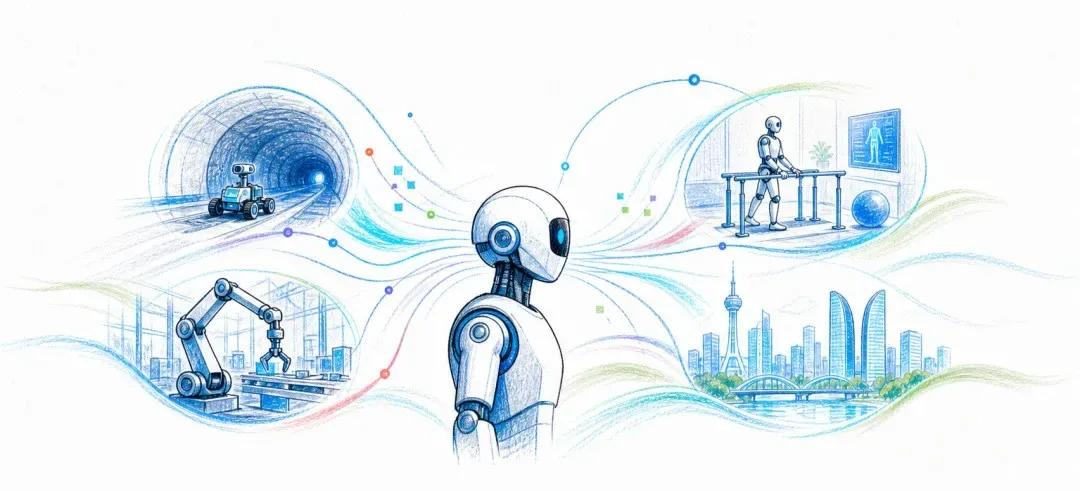
在AI开始拥有身体、加速走进现实的当下,城市之间的竞技,已经从光鲜的舞台和展厅,转向高价值数据的获取,转向谁能在多元的场景中,实现智能和产品的良性循环。
成都有机会卡位的,正是这样一个位置。
在这个位置上,机器人不是表演者,而是工作者;城市不是观众,而是场景集、训练场和加速器。
它当然没有春晚的舞台靓丽,却充满了粗粝和未知的魅力。
AI必然成为空气一样的存在,透明到你不会在意。
重要的,是提前开始深呼吸。